TVA cu două măsuri propus de Guvern – Grâul, porumbul și floarea-soarelui rămân la 8%, iar orzul și rapița trec la 12%
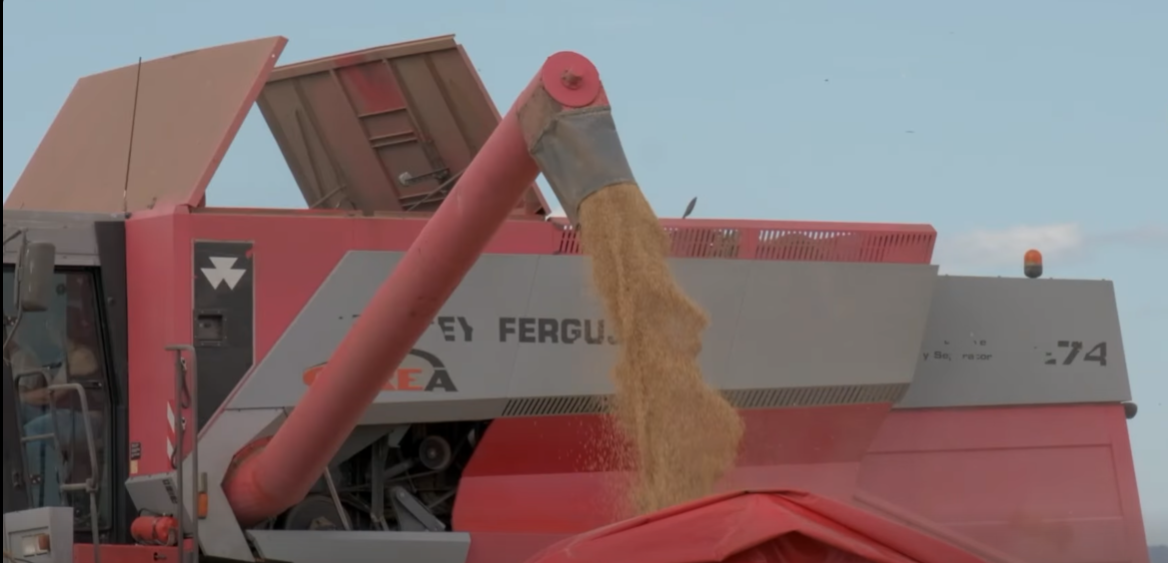
O nouă reformă fiscală propusă de Guvern riscă să complice activitatea agricultorilor din Republica Moldova. Executivul propune menținerea temporară a cotei reduse de TVA de 8% pentru grâu, porumb și floarea-soarelui, până la 1 ianuarie 2028, în timp ce orzul, rapița și majoritatea celorlalte produse agricole ar urma să fie impozitate cu 12%. În plus, agricultorii riscă să rămână fără garanții clare privind termenul de recuperare a TVA acumulate.
Prevederile se regăsesc în avizul Guvernului asupra amendamentelor la proiectul de lege privind simplificarea legislației fiscale și vamale. Executivul a acceptat doar parțial propunerea de menținere a cotei reduse pentru culturile cerealiere și oleaginoase, limitând facilitatea la trei produse.
Astfel, agricultorii care comercializează grâu, porumb și floarea-soarelui ar urma să beneficieze de regimul tranzitoriu de 8% și de mecanismul taxării inverse. În schimb, producătorii de orz și rapiță nu sunt incluși în aceeași categorie, deși aceste culturi sunt importante pentru sectorul agricol și pentru exporturi.
Guvernul justifică majorarea cotei TVA de la 8% la 12% pentru majoritatea produselor agricole prin necesitatea de a diferenția bunurile alimentare de primă necesitate de celelalte produse. Totuși, documentul nu explică distinct de ce floarea-soarelui beneficiază de facilitate, în timp ce rapița este exclusă, sau de ce grâul și porumbul sunt tratate diferit față de orz.
O altă problemă vizează recuperarea TVA acumulate de agricultori. Executivul a respins amendamentul care prevedea restituirea integrală și obligatorie a sumelor acumulate timp de cel puțin trei ani, precum și reducerea termenelor de rambursare.
În locul unei garanții exprese, autoritățile invocă intenția de a modifica Regulamentul privind restituirea TVA, aprobat prin Hotărârea Guvernului nr. 93/2013, pentru a extinde posibilitățile de rambursare a sumelor documentate electronic.
Mecanismul taxării inverse presupune că, în cazul tranzacțiilor cu grâu, porumb și floarea-soarelui între companii înregistrate ca plătitoare de TVA, furnizorul va emite factura fără TVA, iar cumpărătorul va calcula taxa prin mecanismul special. Astfel, TVA nu va mai fi transferată efectiv între cele două companii pentru aceste operațiuni.
Totuși, mecanismul nu rezolvă automat problema taxei achitate anterior de agricultori pentru motorină, îngrășăminte, utilaje și alte bunuri sau servicii necesare producției. În lipsa unor termene clare de rambursare, sumele acumulate ar putea continua să pună presiune asupra lichidităților fermierilor.
Proiectul permite solicitarea restituirii TVA aferente operațiunilor supuse taxării inverse, inclusiv pentru anumite sume suportate în 2026. Cu toate acestea, din prevederile analizate nu rezultă o obligație expresă a statului de a restitui banii în termen de 21 de zile.
Guvernul susține că veniturile suplimentare obținute prin majorarea cotei TVA vor fi direcționate către sprijinirea sectorului agricol prin alte mecanisme decât facilitățile fiscale. În document nu sunt precizate însă, în această parte, sumele concrete și modalitatea în care producătorii vor beneficia de acest sprijin.
În aceste condiții, reforma riscă să creeze un sistem fiscal diferențiat pentru agricultori, în funcție de culturile comercializate, fără ca recuperarea TVA să fie însoțită de garanții clare privind termenele de rambursare. Rămâne de văzut dacă noile reguli vor simplifica administrarea fiscală sau vor adăuga noi dificultăți unui sector dependent de lichidități pentru fiecare ciclu agricol.

Postări asemănatoare
Premierul Tofan vrea să deblocheze construcțiile – Investiții de sute...
Povestea puloverului la 14 grade a ajuns la Guvern –...

Forța Fermierilor cere prelungirea licențierii importurilor până la sfârșitul anului:...
Moldova produce doar 6 din 10 litri de lapte –...

Premierul Tofan, despre contrabanda cu țigări – 7% din piața...
Guvernul vrea privatizarea întreprinderilor de stat și listarea companiilor strategice...
Caută
Urmărește-ne
Arhivă
Vicepremierul Gherasimov – Mediul înconjurător, transporturile și energia – cele...

Marta Kos – UE își deschide structurile de securitate pentru...
Fiul fostului ministru al Justiției, Ion Păduraru, ajunge în penitenciar...

Moldova deschide încă două clustere de negocieri cu UE –...
Premierul Tofan vrea să deblocheze construcțiile – Investiții de sute...